Brasil
Imposto do Pecado: veja quais produtos podem ficar mais caros a partir de 2027
Nova tributação prevê cobrança sobre cigarros, bebidas alcoólicas, refrigerantes e veículos; contador explica as mudanças e os impactos da Reforma Tributária
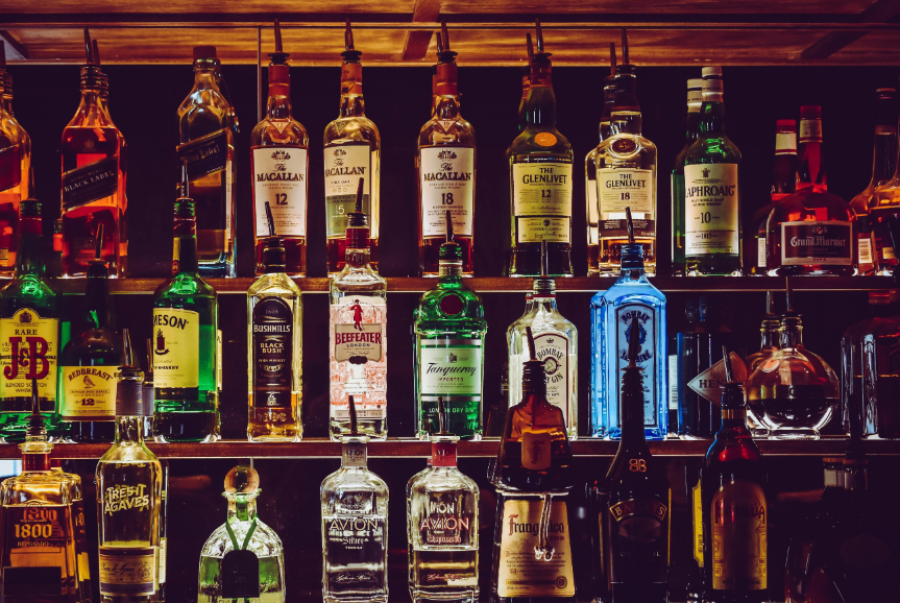
O chamado Imposto do Pecado começará a ser cobrado em fevereiro de 2027 e poderá impactar os preços de diferentes produtos consumidos pelos brasileiros. Cigarros, bebidas alcoólicas, refrigerantes e veículos estão entre os itens que terão novas regras de tributação com a entrada em vigor do Imposto Seletivo (IS), criado pela Reforma Tributária.
A cobrança está prevista para começar em 2 de fevereiro de 2027, conforme os parâmetros estabelecidos pela Medida Provisória (MP) nº 1.399/2026, que definiu as alíquotas aplicáveis durante o primeiro ano de implementação.
O novo tributo foi criado para incidir sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. A proposta é desestimular o consumo desses itens e incentivar práticas de produção mais sustentáveis.
Na fase inicial, os percentuais serão calculados com base nas alíquotas atualmente aplicadas pelo Imposto sobre Produtos Industrializados (IPI), considerando fatores de conversão específicos para cada categoria.
Leia também
Cigarros e bebidas terão novas alíquotas
Entre os produtos que terão tributação pelo Imposto Seletivo estão os cigarros, que terão alíquota de 66,7% sobre uma base equivalente a 15% do preço de venda no varejo, acrescida de R$ 3,50 por maço com 20 unidades. Para as bebidas açucaradas, como refrigerantes, a alíquota prevista será de 2,6%.
Já as bebidas alcoólicas terão percentuais diferentes conforme o tipo de produto. A tributação será de 4,2% para cervejas de malte e poderá chegar a 24% para determinadas bebidas destiladas.
Segundo o contador Gustavo Vieira, sócio-diretor da Rui Cadete, a definição dos percentuais representa uma etapa importante da implementação da Reforma Tributária e exige atenção das empresas que comercializam os produtos abrangidos.
“A publicação da medida provisória traz parâmetros mais claros para o primeiro ano de cobrança do Imposto Seletivo. E embora se tenha buscado preservar os níveis atuais de tributação durante a transição, as empresas precisam avaliar como as novas regras serão aplicadas às suas operações, especialmente em relação à formação de preços, ao planejamento tributário e à adequação dos sistemas fiscais”, explica Gustavo.
Imposto sobre veículos terá alíquota-base de 6,3%
O setor automotivo também será afetado pelas novas regras. A medida provisória estabelece uma alíquota-base de 6,3% para automóveis de passeio.
O percentual poderá variar de acordo com características técnicas e ambientais dos veículos, como eficiência energética e emissão de poluentes.
A legislação também prevê alíquota zero para determinadas categorias, desde que sejam atendidos os requisitos estabelecidos. Entre elas estão:
•Veículos adquiridos por pessoas com deficiência (PCD);
•Veículos destinados a pessoas com Transtorno do Espectro Autista (TEA);
•Veículos adquiridos por taxistas;
•Veículos reconhecidos como sustentáveis pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços;
•Caminhões com peso bruto total igual ou superior a 3.500 quilos, exceto picapes;
•Veículos destinados ao uso operacional das Forças Armadas e dos órgãos de segurança pública.
Alíquotas definitivas devem entrar em vigor em 2028
O período de transição previsto na medida provisória terá validade até 31 de dezembro de 2027. Para estabelecer os percentuais definitivos do Imposto Seletivo, o governo federal deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei com as novas alíquotas.
A previsão é que as regras definitivas entrem em vigor em janeiro de 2028. A medida também estabelece mecanismos de compensação por meio da Contribuição sobre Bens e Serviços (CBS).
Para Gustavo Vieira, as empresas precisam acompanhar as mudanças na legislação durante o período de transição, uma vez que os percentuais definitivos ainda dependerão de discussão e aprovação no Congresso Nacional.
“O Imposto Seletivo não deve ser analisado de forma isolada, mas dentro do conjunto de mudanças promovidas pela Reforma Tributária. Por isso, contar com uma assessoria contábil experiente e preparada faz a diferença. É esse acompanhamento profissional que permite interpretar corretamente as novas regras, avaliar seus impactos sobre cada negócio e antecipar ajustes necessários, reduzindo riscos e contribuindo para decisões mais seguras”, finaliza o diretor da Rui Cadete.
- Imposto do Pecado
- Imposto Seletivo
- imposto sobre bebidas alcoólicas
- imposto sobre cigarros
- imposto sobre veículos
- produtos mais caros em 2027
- Reforma Tributária
- tributação de refrigerantes